

Nell’Unione europea il consumo apparente di prodotti della pesca e dell’acquacoltura è sceso da 12,94 milioni di tonnellate nel 2014 a 10,25 milioni nel 2023, mentre il dato pro capite è passato da 25,5 a 22,9 kg. Dietro la contrazione dei volumi, il nuovo studio della Commissione europea individua però un cambiamento più profondo nelle abitudini di acquisto: soprattutto tra i consumatori più giovani cresce l’interesse per prodotti porzionati, confezionati e più semplici da preparare.

Il pesce continua a occupare un posto importante nell’alimentazione europea, ma quel posto non è più esattamente lo stesso di dieci anni fa. A cambiare non sono soltanto le quantità acquistate: stanno evolvendo la frequenza con cui il prodotto arriva in tavola, i luoghi nei quali viene consumato e, soprattutto, ciò che il consumatore si aspetta di trovare quando si avvicina al banco, allo scaffale o al reparto surgelati.
A restituire una fotografia particolarmente nitida di questa trasformazione è il nuovo studio della Commissione europea sul consumo dei prodotti della pesca e dell’acquacoltura nell’UE, pubblicato il 28 agosto 2026. Nel decennio preso in esame, il consumo apparente complessivo è sceso da 12,94 milioni di tonnellate nel 2014 a 10,25 milioni nel 2023; nello stesso periodo, il consumo pro capite è passato da 25,5 a 22,9 kg, raggiungendo il livello più basso della serie analizzata.
La lettura del dato, tuttavia, diventa più interessante quando si osserva ciò che accade dietro la media europea. L’andamento varia sensibilmente da un Paese all’altro: Spagna e Francia hanno registrato una contrazione, mentre Italia, Polonia, Romania e Slovacchia si collocano tra i mercati nei quali il consumo è aumentato nel periodo considerato. Soprattutto, stanno cambiando le modalità attraverso cui il pesce entra nelle abitudini quotidiane.
Meno frequenza, nuove aspettative
Lo studio europeo rileva un progressivo spostamento da un consumo domestico frequente verso occasioni più discontinue e una maggiore presenza del prodotto ittico nel fuori casa. La tendenza appare particolarmente significativa tra le generazioni più giovani, che mostrano generalmente minore familiarità con la preparazione del pesce e, nello stesso tempo, una maggiore attenzione alla praticità.
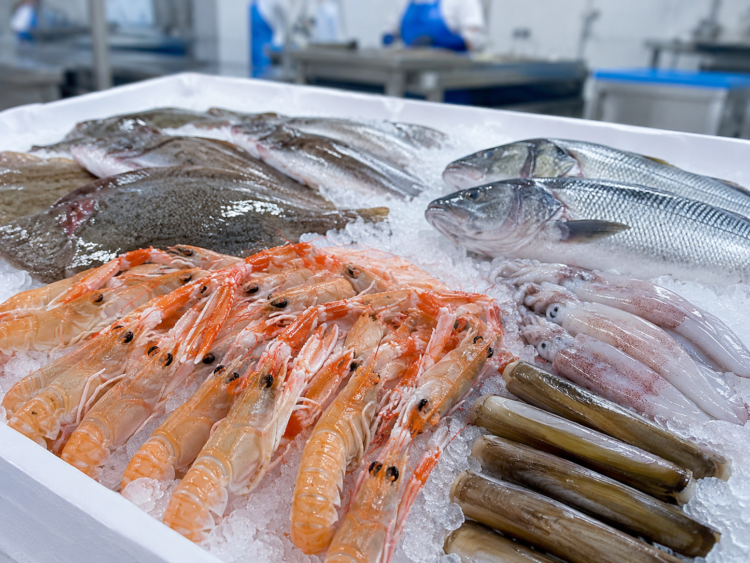
È un passaggio che merita attenzione perché sposta il ragionamento oltre la tradizionale domanda su quanto pesce venga consumato. Per una parte del mercato diventa altrettanto importante capire quanto sia facile trasformare l’acquisto in un pasto. Un prodotto intero richiede conoscenza, tempo per la preparazione e una certa capacità di gestire pulizia, porzionatura e cottura; un filetto o una porzione già definita riducono invece alcuni di questi passaggi e rendono l’utilizzo più prevedibile.
Non sorprende, quindi, che la Commissione segnali una domanda sempre più orientata verso prodotti porzionati, preconfezionati, ready-to-cook e ready-to-eat. Non si tratta della scomparsa del pesce tradizionale, né di un consumatore che chieda necessariamente prodotti maggiormente trasformati, quanto piuttosto della convivenza di esigenze diverse all’interno dello stesso mercato.
Il formato diventa parte del prodotto
Per la filiera questa evoluzione ha una conseguenza concreta: la specie e la qualità della materia prima restano centrali, ma il formato con cui il prodotto viene offerto entra sempre più chiaramente nella costruzione del suo valore commerciale.
Lo stesso pesce può infatti rispondere a occasioni di consumo differenti a seconda che venga proposto intero, eviscerato, in filetto, porzionato, fresco o surgelato. Cambiano il tempo necessario per prepararlo, il livello di competenza richiesto al consumatore, la gestione degli scarti e, per il retail e la ristorazione, anche le modalità di conservazione e utilizzo.
È in questo contesto che diventa significativo osservare come si sta muovendo l’offerta degli operatori. OROMAR, azienda con sede a Urk, nei Paesi Bassi, propone per esempio spigola e orata attraverso diverse configurazioni: prodotto intero o in filetto nel fresco, mentre nel surgelato sono disponibili anche referenze intere, eviscerate e squamate e filetti in differenti pezzature, con formati retail su richiesta. Non è tanto il singolo assortimento a essere rilevante, quanto il principio che esprime: una stessa specie può raggiungere clienti e occasioni di consumo differenti senza perdere la propria identità, modificando il livello di servizio che la accompagna.
La questione, quindi, non riguarda soltanto quali specie portare sul mercato, ma la capacità di interpretare usi sempre meno uniformi. È un cambiamento che interessa direttamente anche gli operatori B2B, perché ciò che appare come comodità agli occhi del consumatore nasce spesso molto prima, nelle scelte di lavorazione, confezionamento, assortimento e logistica compiute lungo la filiera.
Prezzo e qualità restano decisivi, ma non bastano a leggere il mercato
La convenienza non ha cancellato i criteri tradizionali di scelta. Lo studio della Commissione conferma che prezzo e aspetto del prodotto rimangono tra i principali fattori di acquisto, mentre origine, praticità e sostenibilità stanno assumendo un peso crescente.
Anche sul mercato italiano si incontrano segnali coerenti con questa evoluzione. I dati presentati al Norwegian Seafood Seminar 2026 hanno mostrato un retail ittico superiore ai 4 miliardi di euro e un crescente spazio occupato dai formati confezionati, insieme all’evoluzione di categorie tradizionali verso surgelati e soluzioni a maggiore contenuto di servizio.
Questo non significa che il consumatore abbia smesso di cercare freschezza, qualità o convenienza economica. Significa piuttosto che questi elementi vengono valutati all’interno di vite quotidiane nelle quali tempo e competenze culinarie non possono essere dati per scontati. La facilità con cui un prodotto può essere conservato, dosato e preparato finisce così per incidere sulla probabilità che venga effettivamente acquistato una seconda volta.
La disponibilità orienta anche ciò che mangiamo
Esiste poi un secondo livello, meno visibile al consumatore ma determinante nella struttura del mercato. La Commissione mette in relazione le abitudini di consumo anche con il sistema di approvvigionamento europeo, fortemente dipendente dalle importazioni e orientato, soprattutto nel retail, verso forniture stabili e prevedibili.
Questa esigenza contribuisce alla concentrazione della domanda intorno a un numero relativamente ristretto di specie, tra cui salmone, tonno e gambero. La familiarità del consumatore conta, ma viene alimentata anche dalla possibilità della distribuzione di trovare quei prodotti con continuità, in quantità sufficienti e in configurazioni adatte ai diversi canali.
È probabilmente uno degli aspetti più utili del nuovo studio europeo, perché impedisce di ridurre la discussione sui consumi ittici alla sola dinamica dei prezzi. Il prezzo resta una barriera evidente, ma accanto ad esso esistono ostacoli meno immediati: non sapere come preparare una specie, considerare impegnativa la gestione del prodotto intero, avere poco tempo o non riuscire a valutare con facilità porzioni e resa possono allontanare dall’acquisto anche un consumatore che, in linea teorica, vorrebbe mangiare più pesce.
Per la filiera la sfida dei prossimi anni sarà quindi duplice: continuare a garantire qualità e competitività della materia prima e, nello stesso tempo, ridurre la distanza tra il prodotto ittico e la vita quotidiana di chi lo acquista. Non necessariamente attraverso una maggiore trasformazione, ma offrendo la possibilità di scegliere il livello di servizio più adatto al canale, al mercato e all’occasione di consumo.
Il calo registrato nel decennio europeo resta un segnale da non sottovalutare. Allo stesso tempo, la fotografia della Commissione suggerisce che una parte della risposta può trovarsi proprio nel modo in cui il prodotto viene presentato e reso disponibile. Il pesce non deve soltanto arrivare sul mercato nelle condizioni giuste: deve riuscire a trovare posto, con meno attriti possibili, nelle abitudini di chi quel mercato lo alimenta ogni giorno.