Overseas


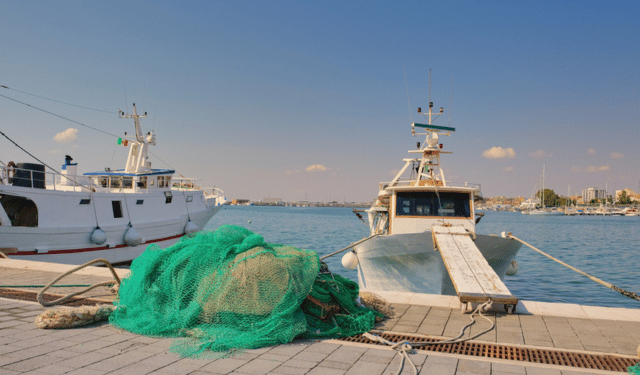
Il settore della pesca italiana si trova oggi in una fase di forte pressione strutturale, determinata da una combinazione di fattori economici, normativi e di mercato che stanno progressivamente riducendo la sostenibilità operativa delle imprese.
Secondo dati elaborati da ISMEA, il comparto evidenzia una contrazione della redditività legata all’aumento dei costi operativi e alla difficoltà di trasferire tali incrementi lungo la filiera.
Tra le principali criticità emerge il costo del carburante, che rappresenta una delle voci più rilevanti nei bilanci delle imprese di pesca. In molti casi, l’incidenza può superare il 40–50% dei costi operativi giornalieri, rendendo sempre più difficile mantenere marginalità adeguate, soprattutto in presenza di oscillazioni del prezzo del pescato.

A questo si aggiungono dinamiche di mercato sempre più complesse, caratterizzate da una forte concorrenza del prodotto estero, spesso più competitivo sul piano del prezzo, e da una distribuzione che tende a comprimere il valore riconosciuto alla produzione primaria.
Un ulteriore elemento di criticità è rappresentato dal quadro normativo. Il Reg. UE 1224/2009, che disciplina il sistema di controllo della pesca, introduce obblighi sempre più stringenti per gli operatori del settore.
In termini pratici, questo si traduce per una piccola impresa di pesca in obblighi quotidiani di tracciabilità delle catture, registrazione delle attività e gestione di procedure di controllo sempre più strutturate, con un impatto diretto sull’organizzazione del lavoro e sui costi operativi.
Le analisi dello STECF (Scientific, Technical and Economic Committee for Fisheries) evidenziano come la sostenibilità economica delle flotte mediterranee resti fortemente condizionata da questi fattori, con margini sempre più ridotti per molte imprese.
In questo contesto, strumenti di sostegno come il FEAMPA (Fondo Europeo per gli Affari Marittimi, la Pesca e l’Acquacoltura) rappresentano un’opportunità importante, ma spesso non pienamente accessibile o utilizzata in modo efficace dalle piccole realtà operative.
Nonostante questo scenario, esistono margini concreti di rilancio, che passano necessariamente attraverso un’evoluzione dell’approccio gestionale e commerciale delle imprese.
Il rafforzamento del rapporto diretto con il mercato rappresenta una delle leve principali.
In termini operativi, questo può tradursi nell’introduzione di modelli semplici di vendita diretta, come cassette miste settimanali da 5–10 kg prenotabili tramite canali diretti (ad esempio WhatsApp o reti locali), che consentono di ridurre l’intermediazione e generare, in molti casi, un incremento del margine tra il 20% e il 30% rispetto alla vendita all’ingrosso.
Parallelamente, diventa sempre più necessario un salto di qualità sul piano gestionale.
Sul piano operativo, questo significa introdurre strumenti di controllo, anche semplificati, come registri digitali di bordo (tablet o applicazioni dedicate), utili per monitorare costi di carburante per uscita, resa per specie e marginalità, permettendo decisioni più consapevoli e adattive.
Un ulteriore elemento strategico è rappresentato dalla capacità di fare sistema tra operatori.
In questa direzione, assumono rilevanza modelli di aggregazione come piattaforme condivise di conferimento o vendita coordinata del pescato locale, che consentono di ottimizzare logistica e rafforzare il potere contrattuale sul mercato.
In questo contesto, il futuro della pesca italiana non può basarsi esclusivamente su interventi esterni, ma richiede una progressiva evoluzione interna delle imprese, orientata a maggiore consapevolezza economica, capacità gestionale e relazione diretta con il mercato.