Overseas


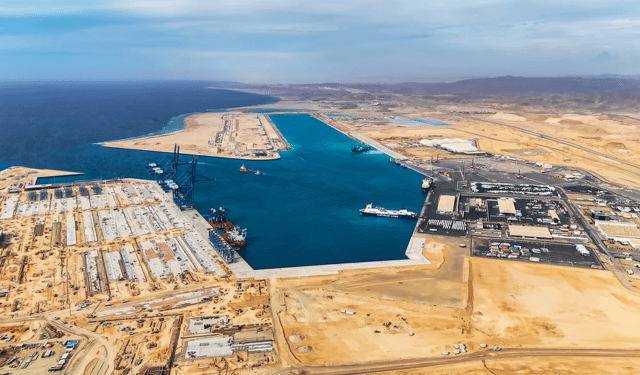
In una delle aree più aride del pianeta, l’Arabia Saudita sta provando a costruire un sistema alimentare dove la produzione primaria, la tecnologia e la logistica non vengono sviluppate “a pezzi”, ma pensate insieme. Dentro questo disegno, l’acquacoltura – presentata come “rigenerativa” – diventa un tassello di strategia industriale, non un semplice segmento produttivo.
Nel perimetro del progetto NEOM, la divisione food (Topian) dichiara l’obiettivo di contribuire a filiere più resilienti, con un’impostazione che mette al centro sicurezza alimentare, gestione efficiente delle risorse e innovazione applicata. Il dato interessante, per la filiera ittica europea, non è l’estetica del megaprogetto, ma il metodo: pianificare fin dall’inizio un ecosistema che tenga insieme produzione, infrastrutture e traiettorie tecnologiche.

Quando l’acquacoltura diventa infrastruttura
In contesti dove l’acqua dolce è un vincolo strutturale, ogni promessa di crescita produttiva è credibile solo se accompagnata da un salto di efficienza. È in questo scenario che il richiamo alla “rigenerazione” assume un significato pragmatico: riduzione dell’impatto, riciclo delle risorse, controllo dei consumi, gestione del rischio climatico.
Parallelamente, NEOM comunica lo sviluppo di coltivazioni in ambiente controllato e soluzioni “climate-resilient” in aree come Oxagon, il polo industriale costiero del progetto. Anche qui, più della singola tecnologia, conta la direzione: aumentare la stabilità produttiva e la prevedibilità della fornitura in un ambiente ostile.
Per il Mediterraneo, dove l’acquacoltura è già una realtà industriale ma spesso cresce in modo disomogeneo, la domanda che si apre è concreta: quanto siamo capaci, oggi, di ragionare in termini di sistema – autorizzazioni, infrastrutture, innovazione, mercati – invece che per singoli operatori?
Sicurezza alimentare come politica industriale
In Arabia Saudita, la “food security” non è una parola d’ordine neutra: è parte di una strategia nazionale che punta a ridurre vulnerabilità e dipendenze. In questo quadro, il cibo non è soltanto consumo interno: è produzione, competenze, catene del valore e – soprattutto – capacità di assorbire shock esterni (prezzi, logistica, tensioni internazionali).
Anche l’Europa, per ragioni diverse, conosce bene la dipendenza dall’import nel comparto ittico. La differenza è nel ritmo e nel modello: l’UE procede attraverso regolazione e strumenti di sostegno; progetti come NEOM si muovono con una logica di costruzione ex novo e integrazione verticale. Non è una gara tra modelli, ma un cambio di prospettiva utile: l’acquacoltura viene letta come leva strategica, non come settore “a sé”.
Il tassello food-tech: fermentazione e biomanufacturing
Un elemento che merita attenzione, perché spesso resta fuori dal radar ittico, è l’apertura dichiarata al biomanufacturing e alla fermentazione di precisione tramite partnership e investimenti annunciati in ambito NEOM. Qui la questione non è “sostituire” il pesce: è presidiare nuove filiere industriali ad alto valore aggiunto, capaci di generare ingredienti e componenti funzionali destinati al mondo del trasformato.
Per la filiera europea, soprattutto per chi opera su prodotti lavorati e ready-to-eat, il tema è competitivo più che culturale: se una parte crescente di valore si sposta sugli ingredienti e sui processi, allora cambia anche la geografia delle leadership.
Un laboratorio da osservare, non da imitare
Trasferire un modello come NEOM nel Mediterraneo non è realistico: il contesto normativo, sociale, ambientale e finanziario è diverso. Ma osservare il caso serve perché illumina tre aspetti che, in Europa, spesso avanzano in modo non coordinato.
Il primo è che la sostenibilità è trattata come architettura industriale, non come “bollino” a valle. Il secondo è che l’innovazione viene incastonata nella pianificazione fin dall’inizio, e non aggiunta dopo. Il terzo è che la filiera viene concepita come sistema integrato: produzione, infrastrutture, tecnologia e mercato vengono letti come un’unica catena.
Per l’acquacoltura italiana, dove l’orizzonte di crescita si scontra spesso con autorizzazioni lunghe e capacità di investimento frammentata, il confronto internazionale è utile non per replicare, ma per ragionare su governance, tempi decisionali e strumenti di coordinamento.
Oltre la narrazione futuristica
NEOM viene spesso raccontata come “città del futuro”. Nel food, la notizia più rilevante non è la scenografia, ma la scelta di costruire un sistema resiliente in un ambiente climaticamente e logisticamente difficile, mettendo insieme produzione, infrastrutture e traiettorie tecnologiche.
Osservare cosa accade fuori dall’Europa non significa aderire a un modello, ma leggere in anticipo le dinamiche che potrebbero incidere sul Mediterraneo: gestione delle risorse, stabilità delle forniture, innovazione industriale, competizione sui segmenti trasformati. Per una filiera esposta a clima, volatilità e dipendenza dall’import, ignorare questi segnali sarebbe un errore di prospettiva.