Overseas


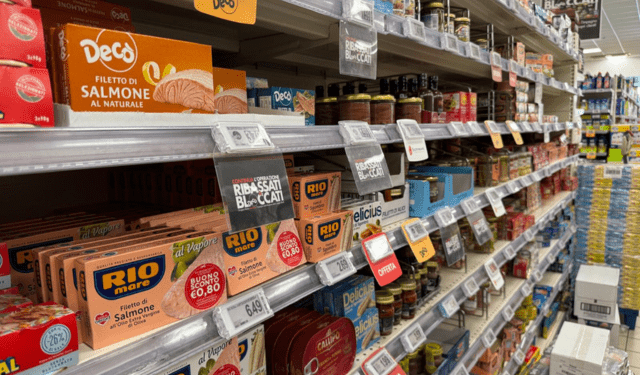
Nel primo semestre 2025, il quadro del Largo Consumo ha messo al centro la profondità delle promozioni 2025 più della loro quantità: lo sconto medio conta più della frequenza. La polarizzazione tra canali è netta: iper e super cercano di recuperare traffico con riduzioni più incisive, mentre discount e prossimità difendono coerenza di prezzo e continuità. Un terreno comune è la ricerca di volumi senza sacrificare troppo i margini.
Il contesto di domanda è favorevole. Tra gennaio e aprile 2025 la spesa a totale negozio supera i 45 miliardi di euro, con il Largo Consumo Confezionato in crescita a valore e a volume. È un “pavimento” che consente di pianificare, ma non risolve da solo la pressione sul conto economico dei reparti. I dati diffusi da NIQ a Linkontro aiutano a leggere queste tendenze, con superstore e discount in progresso a volume nei primi quattro mesi dell’anno.
Sulle leve commerciali, diverse analisi indicano una pressione promozionale attorno a un quarto delle vendite, con la possibilità di un ulteriore incremento nel secondo semestre per sostenere la competitività. In sintesi: meno “quante” promo, più “quanto” scontano, soprattutto nelle grandi superfici.
Iscriviti alla newsletter settimanale di Pesceinrete per ricevere notizie esclusive del settore.
Dalla corsia al mare: perché il modello impatta l’ittico
Questo schema si riflette nelle categorie alimentari dove la programmazione è più semplice. Conserve ittiche e surgelati assorbono gli sconti più profondi perché consentono pianificazione, formati famiglia e meccaniche chiare (multipack, prezzo speciale). Qui la profondità può spingere i volumi senza aumentare lo spreco. Al contrario, nel banco fresco il prezzo rimane più “di giornata” e il valore si gioca su origine, qualità della lavorazione, area FAO e certificazioni: leve che reggono il posizionamento senza ricorrere a tagli estremi.
Un aiuto viene dai costi operativi. A maggio 2025 il prezzo medio del gasolio marino nei principali porti europei, Italia inclusa, risulta inferiore rispetto a maggio 2024. È un segnale positivo per la logistica a freddo e per i costi di approvvigionamento, pur senza annullare l’effetto di sconti molto profondi sui margini di trasformatori e retailer.
Cosa guardare nel secondo semestre
Per l’ittico confezionato, conviene concentrare la profondità su referenze davvero elastiche (tonno, sgombro, filetti in olio, panati e porzionati surgelati), evitando di “banalizzare” la marca con ribassi continui. Nel fresco, la chiave è proteggere il valore: raccontare provenienza e metodi di pesca o allevamento, lavorare su servizio e assortimento, e usare sconti mirati solo in finestre di domanda coerenti. Il monitoraggio di volumi e prezzi nel pescato italiano nel primo trimestre 2025 conferma la necessità di una gestione fine del mix: meno promozioni a pioggia, più precisione su calendario e pack.
In breve: la profondità è uno strumento potente se dosata. Spostatela dove il rischio è più basso e l’elasticità più alta (conserve e surgelati), mentre nel banco fresco difendete qualità e identità. È così che la categoria regge la competizione senza scivolare in una spirale di sconti.