Overseas


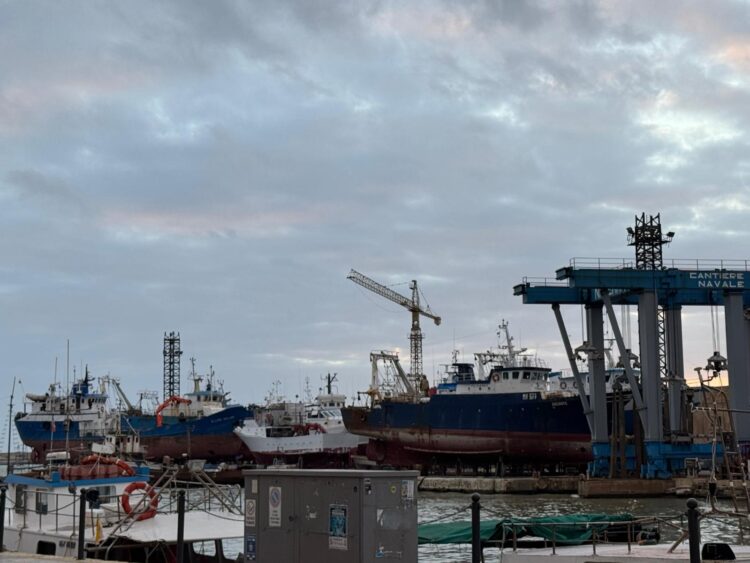
L’Europa sta dicendo una cosa precisa: il mare non è più soltanto uno spazio di trasporto, ma un’infrastruttura strategica. Le conclusioni approvate dal Consiglio dell’Unione europea sulla strategia industriale marittima e sulla strategia europea per i porti vanno lette dentro questo cambio di passo. Porti, cantieristica, logistica, sicurezza, decarbonizzazione, energia e competenze non sono più capitoli separati, ma parti di uno stesso sistema industriale.

Per la filiera ittica il tema è meno distante di quanto possa sembrare. Le conclusioni non nascono come provvedimenti specifici per la pesca o per l’acquacoltura, e sarebbe scorretto leggerle in questo modo. Tuttavia, incidono sul contesto in cui si muovono imprese, merci, servizi e prodotti legati al mare. Il pesce fresco, i trasformati, i surgelati, le conserve, le materie prime importate, i prodotti destinati alla GDO, all’Horeca e all’industria alimentare viaggiano dentro reti logistiche che hanno nei porti uno snodo decisivo.
La strategia europea per i porti parte da un dato politico ormai evidente: i porti non sono più soltanto porte d’accesso per le merci. Sono diventati hub industriali, energetici, digitali e, sempre più spesso, infrastrutture sensibili sotto il profilo della sicurezza. Il Consiglio ricorda che gli scali europei gestiscono circa il 74% delle merci in entrata e in uscita dall’Unione e circa 395 milioni di passeggeri ogni anno. Numeri che spiegano perché l’UE li consideri ormai parte integrante della propria autonomia strategica.
Questo riguarda anche il settore ittico, perché una filiera moderna non vive soltanto di produzione. Vive di trasporto, magazzinaggio, catena del freddo, controlli, tracciabilità, energia, accesso ai mercati e capacità di movimentare rapidamente prodotti deperibili. Porti più efficienti, sicuri e digitalizzati possono rafforzare la competitività delle imprese. Porti congestionati, fragili o gravati da costi crescenti rischiano invece di incidere sulla programmazione delle forniture, sulle esportazioni e sulla distribuzione.
Il Consiglio insiste molto sulla competitività. I porti europei operano in un contesto globale segnato da concorrenza internazionale, asimmetrie regolatorie, investimenti esteri, tensioni geopolitiche e rischi di controllo su infrastrutture considerate critiche. È un passaggio importante, perché la logistica marittima non è neutrale. Chi controlla terminal, collegamenti, rotte e capacità portuali condiziona anche la stabilità delle catene di approvvigionamento.
Per una filiera come quella ittica, già esposta a oscillazioni dei prezzi, dipendenza da materie prime estere, tensioni sui mercati internazionali e fragilità nei trasporti, la resilienza logistica è una questione concreta. Non riguarda soltanto le grandi compagnie armatoriali o i traffici containerizzati, ma anche la capacità delle imprese alimentari di ricevere, trasformare e distribuire prodotti in tempi compatibili con la qualità e la sicurezza.
C’è poi il nodo della sicurezza. Le conclusioni sui porti richiamano minacce sempre più articolate: terrorismo, sabotaggio, criminalità organizzata, corruzione, attacchi informatici, minacce ibride e uso dei droni. Anche qui il linguaggio segna un cambio di prospettiva. Il porto non è più soltanto un’infrastruttura commerciale, ma un luogo da proteggere perché da lì passano merci, energia, dati, persone e funzioni essenziali. La continuità dei flussi commerciali dipende anche dalla capacità degli scali di restare operativi in scenari complessi.
Un altro asse decisivo è la transizione energetica. I porti sono chiamati a sostenere l’elettrificazione, l’alimentazione elettrica da terra, le reti intelligenti, i combustibili alternativi e l’integrazione con le infrastrutture energetiche. L’obiettivo è accompagnare il trasporto marittimo verso modelli a minore impatto ambientale. Ma il Consiglio riconosce anche una criticità: le norme climatiche, se non calibrate correttamente, possono produrre costi aggiuntivi, deviazione dei traffici e perdita di competitività per gli scali europei.
Questo è uno dei passaggi più sensibili anche per il settore ittico. La decarbonizzazione è necessaria, ma non può essere scaricata in modo disordinato sulle imprese e sulle infrastrutture. La filiera conosce già il peso dell’energia, dei trasporti, della refrigerazione e della logistica. Se i costi portuali e marittimi aumentano senza un adeguato equilibrio, l’impatto può trasferirsi lungo la catena del valore, fino alle imprese di trasformazione, ai distributori e ai consumatori finali.
Accanto alla strategia portuale, il Consiglio ha approvato anche le conclusioni sulla strategia industriale marittima dell’UE. In questo caso il focus si sposta su cantieristica, tecnologie navali, riparazione, manutenzione, conversione, riciclaggio delle navi, attrezzature marittime, ingegneria oceanica e sistemi di propulsione pulita. Il messaggio è chiaro: l’Europa vuole preservare e rafforzare la propria capacità industriale in un settore considerato decisivo per competitività, sicurezza economica, difesa e transizione verde.
Il documento richiama le difficoltà che l’industria marittima europea sta affrontando: concorrenza globale, dipendenze strategiche da Paesi terzi, tensioni geopolitiche, necessità di accelerare la decarbonizzazione, carenza di manodopera e competenze. Sono temi che superano la cantieristica in senso stretto. Riguardano la capacità dell’Europa di costruire, innovare, mantenere e controllare le proprie infrastrutture del mare.
Per il settore ittico questo scenario apre una riflessione più ampia. L’innovazione marittima non riguarda solo le grandi navi commerciali o le flotte ad alto valore tecnologico. Le tecnologie digitali, la sensoristica avanzata, l’automazione, la manutenzione intelligente, i combustibili puliti e le soluzioni a basse emissioni possono incidere progressivamente anche sui servizi portuali, sulla logistica del freddo, sui controlli, sulla gestione delle infrastrutture costiere e sull’efficienza complessiva delle catene di fornitura.
Non tutto avverrà subito e non tutto riguarderà direttamente la pesca professionale. Ma la direzione è tracciata. L’economia del mare europea sarà sempre più connessa a tecnologia, energia, sicurezza, investimenti e competenze. Chi opera nella filiera ittica dovrà leggere questi cambiamenti non come un tema esterno, ma come parte del nuovo ambiente competitivo in cui si muoveranno imprese, mercati e territori.
Il Consiglio dedica attenzione anche alla forza lavoro. La carenza di manodopera, l’invecchiamento degli addetti e la necessità di attrarre giovani verso le professioni marittime sono considerate criticità strutturali. È un punto che il mondo ittico conosce bene. Il ricambio generazionale, la formazione tecnica, l’aggiornamento professionale e la capacità di rendere attrattive le professioni del mare sono problemi comuni a molte componenti dell’economia blu.
La sfida, quindi, non è soltanto costruire porti più moderni o navi più sostenibili. È costruire un ecosistema marittimo europeo capace di tenere insieme industria, lavoro, sicurezza, ambiente e competitività. Dentro questo ecosistema c’è anche la filiera ittica, che non può essere letta solo come produzione primaria o come commercio alimentare. È parte di una rete più ampia fatta di infrastrutture, scambi internazionali, servizi, tecnologie e mercati.
Per l’Italia, Paese marittimo per posizione, storia e struttura produttiva, queste conclusioni dovrebbero essere lette con particolare attenzione. Il punto non è rivendicare genericamente una centralità mediterranea, ma capire come trasformare porti, aree costiere e sistemi logistici in leve reali per la competitività delle filiere. Anche quella ittica. Servono infrastrutture efficienti, procedure più semplici, investimenti coerenti, collegamenti migliori tra porti, mercati, imprese e piattaforme distributive.
Il rischio, altrimenti, è che la trasformazione dell’economia marittima europea venga subita anziché governata. Mentre l’UE parla di porti come hub industriali, energetici e strategici, molte realtà territoriali continuano a fare i conti con ritardi infrastrutturali, frammentazione amministrativa, carenza di servizi e difficoltà nel collegare produzione, trasformazione e distribuzione.
Le conclusioni del Consiglio non producono effetti immediati per le imprese, ma indicano una traiettoria politica. L’Europa considera il mare una dimensione industriale, energetica, logistica e strategica. Per la filiera ittica questo significa una cosa precisa: il futuro del settore non dipenderà soltanto da quanto si pesca, si alleva o si trasforma, ma anche dalla qualità delle infrastrutture che permettono ai prodotti di arrivare sui mercati.
Porti più resilienti, sicuri, digitali e sostenibili non sono un tema lontano dal pesce. Sono una delle condizioni per rendere più forte, ordinata e competitiva l’intera economia del mare.