Overseas


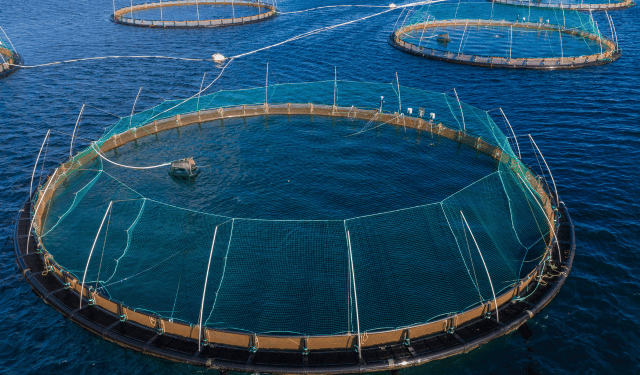
L’acquacoltura ha superato una soglia che racconta meglio di qualsiasi analisi il cambiamento in corso nell’ittico mondiale. Nel 2024 la produzione globale di animali acquatici allevati ha raggiunto 103 milioni di tonnellate. Significa che più della metà dell’offerta mondiale di pesci, molluschi, crostacei e altri organismi acquatici arriva ormai dagli allevamenti.
Il dato è contenuto nel rapporto FAO The State of World Fisheries and Aquaculture 2026 e pesa molto più di una semplice variazione statistica. L’acquacoltura non è più il comparto “in crescita” da osservare in prospettiva. È già una delle grandi basi produttive dell’alimentazione globale.
Nel complesso, includendo anche le alghe, la produzione acquicola mondiale ha raggiunto 142 milioni di tonnellate. Gli animali acquatici rappresentano 103 milioni di tonnellate, le alghe 39 milioni. Il valore alla prima vendita è stimato in 391 miliardi di dollari, di cui 371 miliardi riferiti agli animali acquatici. Sono numeri che portano l’acquacoltura fuori da ogni lettura marginale: dietro ci sono imprese, mangimi, tecnologie, ricerca, logistica, trasformazione e mercati internazionali.

Il confronto con la pesca di cattura aiuta a capire il senso del passaggio. La pesca resta essenziale, per il cibo, per il lavoro, per le economie costiere e per l’identità di interi territori. Ma la produzione mondiale da cattura si muove da decenni dentro una fascia sostanzialmente stabile. Gli allevamenti, invece, continuano a crescere e intercettano una domanda globale di alimenti acquatici che non può essere scaricata senza limiti sugli stock selvatici.
La geografia della produzione dice molto. L’Asia concentra circa l’89% dell’acquacoltura mondiale di animali acquatici. Cina, India, Indonesia, Viet Nam e Bangladesh rappresentano insieme l’82% del totale. La sola Cina pesa per il 56%. Il mercato globale ha quindi poli produttivi molto forti, mentre altre aree del mondo restano più indietro, pur avendo margini di sviluppo importanti.
Per l’Europa e per il Mediterraneo il tema è particolarmente sensibile. La domanda di prodotti ittici cresce, ma la produzione acquicola europea resta contenuta rispetto ai grandi protagonisti mondiali. Non si tratta di inseguire i volumi asiatici. La vera partita può essere un’altra: qualità, tracciabilità, tecnologia, continuità di fornitura, integrazione con trasformazione e distribuzione.
Il rapporto FAO ricorda anche che parlare di acquacoltura al singolare rischia di semplificare troppo. Nel 2024 circa 64 milioni di tonnellate di animali acquatici allevati sono arrivate dalle acque interne, pari al 63% del totale. La produzione marina e costiera si è fermata a circa 38 milioni di tonnellate, il 37%. In acqua dolce prevalgono i pesci; in mare e nelle aree costiere pesano soprattutto i molluschi, seguiti da pesci e crostacei.
Dentro la stessa parola convivono quindi mondi diversi: allevamenti intensivi e sistemi estensivi, produzioni marine e d’acqua dolce, specie alimentate e specie che non richiedono mangimi, realtà industriali e modelli più legati ai territori. È qui che si gioca la qualità dello sviluppo. Non nell’etichetta “acquacoltura”, ma nel modo in cui gli impianti vengono progettati, gestiti, controllati e collegati al mercato.
Uno dei nodi più delicati resta quello dei mangimi. La competitività degli allevamenti passa sempre più da formulazioni efficienti, uso responsabile delle materie prime, ricerca su ingredienti alternativi e capacità di mantenere alta la qualità finale del prodotto. È un terreno in cui sostenibilità e industria non possono essere raccontate come due mondi separati.
Anche le alghe confermano l’allargamento del perimetro. Con 39 milioni di tonnellate prodotte nel 2024, sono già una componente importante dell’acquacoltura mondiale. Nel Mediterraneo restano ancora un fronte meno sviluppato, ma a livello globale entrano in alimentazione, ingredientistica, mangimistica, cosmetica, bioeconomia e servizi ecosistemici.
Le proiezioni FAO al 2034 indicano una direzione chiara: la produzione acquicola di animali acquatici potrebbe raggiungere 119 milioni di tonnellate. La crescita dell’ittico mondiale continuerà quindi a passare soprattutto dagli allevamenti, mentre la pesca di cattura potrà aumentare solo in misura più contenuta, grazie a migliore gestione e riduzione delle perdite.
Il punto, per la filiera, è semplice: l’acquacoltura è già dentro il presente dell’ittico mondiale. La questione non è più se crescerà, ma come crescerà. Con quali regole, quali specie, quali tecnologie, quali controlli, quali mercati e quale rapporto con i territori.
Per l’Italia e per l’Europa, questa è una sfida industriale prima ancora che comunicativa. Subire il nuovo equilibrio produttivo globale oppure costruire un ruolo riconoscibile, fondato su qualità, affidabilità e valore di filiera.
La FAO mette i numeri sul tavolo. L’acquacoltura ha già cambiato il peso dell’offerta ittica mondiale. Adesso la differenza la farà la qualità della crescita.