Overseas


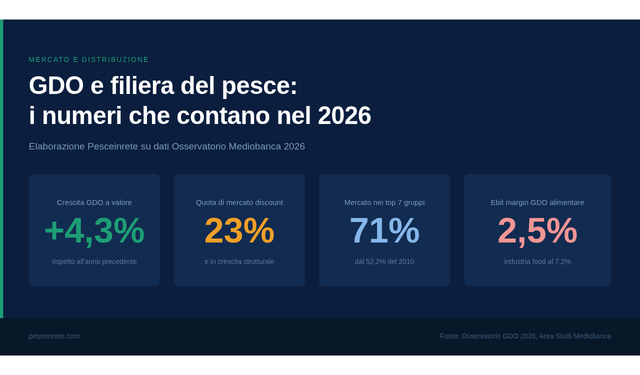
Il settore della grande distribuzione organizzata in Italia vale di più rispetto all’anno scorso, questo è certo. Ma cresce restringendosi. L’Osservatorio 2026 di Mediobanca, il report annuale dell’Area Studi di Piazzetta Cuccia dedicato alla GDO, fotografa un comparto con un giro d’affari in salita del 4,3%, una redditività del capitale investito che si attesta mediamente al 5,3% e un mercato sempre più concentrato nelle mani di pochi grandi operatori. Per chi lavora nella filiera del pesce, pescare questi numeri significa trovare il perimetro entro cui si gioca ogni trattativa commerciale, ogni rinnovo di listino, ogni accordo di fornitura.
Sette gruppi, settant’uno per cento: lo spazio si restringe
Nel 2010 i sette principali operatori della GDO italiana, ovvero Conad, Coop, Eurospin, VéGé, Selex, Lidl ed Esselunga, controllano il 71% del mercato al 2025, rispetto al 52,2% del 2010. Oggi quella quota è salita al 71%. Non è un dato congiunturale: è il risultato di quindici anni di aggregazioni, acquisizioni e allargamento delle basi associative. VeGe, per citare il caso più recente, ha attratto sette nuovi soci nel periodo considerato, due dei quali provenivano già da altre strutture associative. La tendenza non accenna a invertirsi.
Per cooperative di pesca, grossisti e importatori la matematica è semplice quanto scomoda: meno soggetti con cui trattare significa meno possibilità di diversificare i canali, meno leve competitive e un potere contrattuale che pende sempre di più dall’altra parte del tavolo. Chi non ha già consolidato la propria posizione all’interno dei circuiti delle centrali d’acquisto dei grandi gruppi troverà difficile entrarci ora.
Il discount a quasi un quarto degli acquisti: cosa succede al pesce
Il dato che più di tutti interpella la filiera ittica riguarda i canali di vendita. I discount italiani sfiorano ormai il 23% di quota di mercato. Eurospin, che guida la classifica dei “campioni di utili” nel quinquennio 2019-2024 con 1,93 miliardi di euro complessivi, ha fatto segnare nell’ultimo anno una crescita del 5,1%. Lidl si ferma al 3,9%, comunque sopra la media del settore.
Chiunque abbia mai provato a vendere branzino fresco o cefalo di qualità in un punto vendita discount capisce il problema. La logica operativa di queste insegne si fonda su referenze ridotte, rotazione rapida, prezzi garantiti da volumi importanti e da una selezione che lascia poco spazio alla complessità. Il prodotto ittico fresco, quello locale, quello che richiede formazione al banco, racconto al consumatore e gestione attenta delle temperature, tende a sparire da scaffali costruiti intorno a categorie standardizzate. Quasi un acquisto alimentare su quattro nel largo consumo passa oggi da insegne che ragionano in questi termini. Non è una fase di passaggio: le famiglie italiane hanno strutturato la ricerca di convenienza, e i numeri lo confermano anno dopo anno.
 Margini compressi: la pressione arriva sempre da monte
 Margini compressi: la pressione arriva sempre da monte
Il raffronto tra comparti che emerge dal report è uno di quei dati che sarebbe utile appendere accanto al telefono prima di ogni telefonata con un buyer della GDO. La distribuzione alimentare organizzata opera con un Ebit margin, cioè i centesimi di profitto per ogni euro venduto, del 2,5% e un ritorno sul capitale investito del 6,0%. L’industria alimentare lavora rispettivamente al 7,2% e al 12,5%. La GDO non alimentare sta al 3,4% e al 10,5%.
La grande distribuzione alimentare è strutturalmente il segmento meno redditizio tra quelli paragonabili. Questa pressione sui margini non si ferma nei bilanci delle insegne: si trasferisce a monte, lungo la filiera, sotto forma di condizioni di fornitura sempre più stringenti. Termini di pagamento dilatati, contributi promozionali obbligatori, pressione sui prezzi di listino, richieste di reso. Chi fornisce pesce alla GDO opera in un canale che ha poco spazio di manovra e lo cerca sistematicamente presso i propri fornitori. Conoscere questo meccanismo non cambia la realtà, ma aiuta a negoziare sapendo dove ci si trova.
Il caso Esselunga: quando il banco del pesce fa la differenza
In mezzo a questo scenario c’è un dato che parla esattamente in direzione opposta. Esselunga, con 16.071 euro di vendite per metro quadro al netto di Iva, supera tutti i principali retailer internazionali inclusi nella ricerca. Le britanniche J Sainsbury e Tesco, storicamente tra le insegne più efficienti d’Europa, restano a distanza rispettivamente con 13.924 e 12.893 euro per metro quadro.
Quel numero racconta la capacità di un’insegna di far valere ogni centimetro di superficie espositiva costruendo una clientela disposta a spendere. E il banco del pesce fresco, gestito bene, con personale competente e assortimento curato, è uno degli strumenti più efficaci per costruire quella fedeltà. Chi fornisce queste insegne gioca un campionato diverso rispetto a chi rifornisce i discount. Vale la pena capire in quale si vuole stare, e costruire la propria proposta commerciale di conseguenza.
Cosa fare con questi numeri
Il report Mediobanca parla di grande distribuzione in senso generale, ma per chi lavora nel pesce contiene indicazioni precise. Il mercato si sta biforcando in modo sempre più netto tra insegne costruite sul prezzo e insegne che competono su assortimento, servizio e fidelizzazione. Posizionarsi nel mezzo, senza una scelta chiara, è la posizione più esposta.
La concentrazione del potere nei grandi gruppi richiede relazioni strutturate, non episodiche, con i buyer. Presentarsi una volta l’anno con un listino aggiornato non basta più. La crescita dei discount invita a valutare con attenzione se e come proporre il prodotto in questi canali, senza confondere il volume con il valore. E i margini compressi della GDO ricordano che ogni condizione contrattuale va letta sapendo che il proprio interlocutore ha margini stretti e li gestisce trasferendo pressione verso l’alto.
I dati Mediobanca non sono notizie. Sono lo specchio di tendenze in corso da anni. Il punto è leggerli per tempo.
Fonte: Osservatorio GDO 2026, Area Studi Mediobanca

Cosa c’è sa sapere
Qual è la quota di mercato dei discount in Italia nel 2025?
Secondo il rapporto Mediobanca 2026 sulla GDO, i discount sfiorano il 23% di quota di mercato in Italia, con Eurospin e Lidl tra i principali operatori in crescita.
Quanto vale il mercato della GDO alimentare in Italia in termini di margini?
La GDO alimentare italiana opera con un Ebit margin del 2,5% e un ROI del 6,0%, valori nettamente inferiori rispetto all’industria alimentare (Ebit 7,2%, ROI 12,5%) e alla GDO non alimentare.
Quali sono le implicazioni per la filiera del pesce della crescita dei discount?
La crescita dei discount comprime lo spazio per il pesce fresco di qualità, le specie locali e il prodotto che richiede gestione specializzata al banco. I fornitori ittici devono scegliere chiaramente se posizionarsi sul canale discount o su insegne orientate alla qualità come Esselunga.
Qual è la concentrazione del mercato GDO in Italia nel 2025?
I sette principali operatori della GDO italiana controllano il 71% del mercato al 2025, rispetto al 52,2% del 2010. VeGe, Conad, Selex, Eurospin, Lidl, Esselunga e altri grandi gruppi dominano il settore.