Overseas


Il Norwegian Seafood Seminar 2026, promosso dal Norwegian Seafood Council a Tuttofood, ha offerto una lettura strategica del rapporto tra seafood norvegese e mercato italiano. Pesceinrete ha seguito l’evento come osservatorio verticale della filiera ittica, analizzando il ruolo di salmone, merluzzo, baccalà e stoccafisso nelle nuove dinamiche di consumo, distribuzione, sostenibilità produttiva e approvvigionamento. Dal confronto emerge una nuova geografia del valore, in cui origine, qualità, innovazione e continuità dell’offerta diventano fattori centrali per il futuro del comparto ittico in Italia.

Il seafood norvegese non racconta più soltanto una relazione commerciale tra due Paesi. Racconta uno dei modi in cui il mercato ittico italiano sta cambiando pelle, tra nuove abitudini di consumo, maggiore attenzione all’origine, ricerca di prodotti pratici e necessità di garantire continuità in una fase in cui la disponibilità della materia prima non può più essere data per scontata.
È questa la chiave più interessante emersa dal Norwegian Seafood Seminar, promosso dal Norwegian Seafood Council nella cornice di Tuttofood 2026. Pesceinrete ha seguito l’appuntamento a Rho Fiera Milano come osservatorio diretto su una delle relazioni più significative per il comparto ittico nazionale: quella tra i prodotti del mare norvegesi e il sistema italiano della distribuzione, della trasformazione, della ristorazione e del consumo domestico.
La presenza dell’Ambasciatore del Regno di Norvegia in Italia, S.E. Tord Tukun, ha dato al seminario una dimensione che va oltre il dato commerciale. Il rapporto tra Italia e Norvegia, nel seafood, non si limita infatti alla circolazione di salmone, merluzzo, baccalà e stoccafisso. È una relazione economica, culturale e produttiva costruita nel tempo, nella quale l’origine norvegese dialoga con la capacità italiana di trasformare, cucinare, distribuire e reinterpretare il prodotto.
Il dato quantitativo resta rilevante. Il mercato ittico retail italiano supera nel 2026 i 4 miliardi di euro di valore, confermando la solidità del comparto. Ma il punto centrale non è solo la crescita. È la direzione che questa crescita sta assumendo. I formati confezionati, le soluzioni pronte, i prodotti a maggiore contenuto di servizio e le referenze più semplici da utilizzare mostrano che il consumatore italiano continua a cercare pesce, ma lo vuole più leggibile, più sicuro, più tracciabile e più compatibile con i ritmi quotidiani.
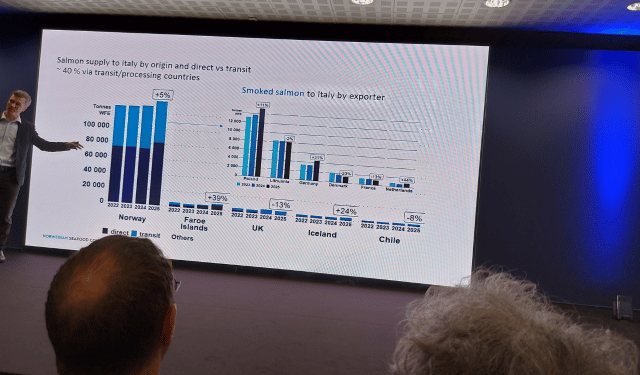
In questo scenario, il salmone rappresenta il caso più evidente di prodotto ormai pienamente trasversale. Non è più riconducibile a un solo canale o a una sola occasione di consumo. È presente nel retail, nel banco frigo, nel congelato, nell’affumicato, nella private label, nella ristorazione, nel sushi e nei format veloci. La sua forza non dipende soltanto dalla notorietà dell’origine norvegese, ma dalla capacità di occupare spazi diversi del mercato mantenendo un’identità chiara.
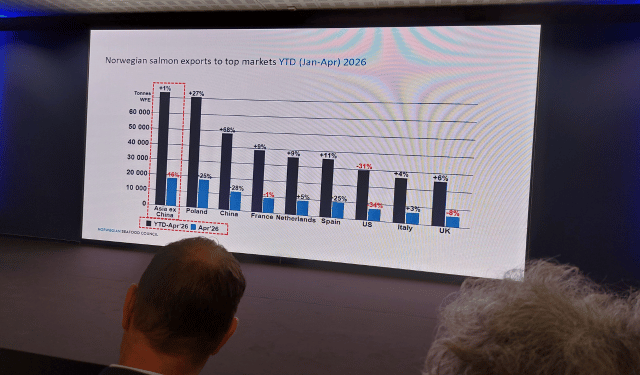
Questa elasticità commerciale spiega perché il salmone continui a conservare un posizionamento forte anche in un contesto economico selettivo. Il consumatore lo associa a qualità, contenuto proteico, Omega 3, praticità e versatilità. Il fuori casa, in particolare attraverso il sushi, ha ampliato ulteriormente le occasioni di consumo, trasformandolo da prodotto percepito come premium a ingrediente familiare, quotidiano e riconoscibile.
Il seminario ha però messo in evidenza anche un aspetto meno immediato, ma decisivo: la domanda non può essere letta senza guardare ai limiti dell’offerta. Il salmone non è una categoria a crescita infinita. Le criticità legate ai sea lice, alla disponibilità di mangimi, ai vincoli ambientali, alla biosicurezza e alla capacità produttiva impongono una lettura più prudente e più industriale. Le gabbie sommergibili e i sistemi RAS indicano una direzione tecnologica importante, ma non cancellano la complessità di un modello produttivo chiamato a conciliare sviluppo, sostenibilità e continuità dell’approvvigionamento.
È proprio su questo terreno che il dibattito diventa più interessante per l’intera filiera italiana. Negli ultimi anni si è parlato molto di consumi, preferenze del cliente finale e tendenze alimentari. Oggi diventa sempre più evidente che il futuro del seafood dipenderà dalla capacità di mettere in relazione domanda, disponibilità biologica, capacità produttiva, costi logistici e valore commerciale della materia prima.
Il merluzzo rende questa dinamica ancora più chiara. La riduzione delle quote di pesca, necessaria per tutelare gli stock, incide direttamente sui volumi disponibili e sulle prospettive commerciali. Per l’Italia, dove baccalà e stoccafisso hanno un radicamento gastronomico profondo, non si tratta di un tema distante. Le decisioni sulla gestione delle risorse nei mari del Nord hanno effetti concreti sulla programmazione delle imprese, sui listini, sulla trasformazione, sulla distribuzione e sulla continuità dell’offerta.
Baccalà e stoccafisso raccontano inoltre un’altra evoluzione rilevante: la tradizione non scompare, ma cambia formato. Il prodotto da ammollare perde progressivamente spazio, mentre crescono soluzioni surgelate, pronte o a maggiore contenuto di servizio. Non è un passaggio secondario. Significa che il valore culturale di questi prodotti resta forte, ma deve essere reso più accessibile a un consumatore che ha meno tempo, meno familiarità con alcune preparazioni e maggiore bisogno di istruzioni chiare, porzioni gestibili e utilizzi immediati.
Per le imprese della filiera, questa trasformazione richiede un equilibrio delicato. Da una parte occorre preservare l’identità gastronomica di prodotti storici. Dall’altra bisogna evitare che la complessità d’uso li renda meno competitivi nei banchi e nelle scelte quotidiane. La sfida riguarda il packaging, l’etichetta, la shelf life, la comunicazione dell’origine, la chiarezza delle modalità di preparazione e la capacità di mantenere valore senza snaturare il prodotto.
In questa prospettiva, la sostenibilità assume un significato molto concreto. Non è soltanto un elemento reputazionale o una parola da comunicazione. È una condizione economica della filiera. Se le quote diminuiscono per proteggere gli stock, il mercato deve adattarsi. Se i volumi disponibili cambiano, cambiano anche prezzi, strategie di acquisto e possibilità di programmazione. Se l’acquacoltura deve affrontare vincoli ambientali e sanitari, l’innovazione diventa parte integrante della tenuta commerciale.
Il Norwegian Seafood Seminar ha avuto il merito di riportare questi elementi dentro una lettura complessiva. Il seafood norvegese continua a essere forte sul mercato italiano, ma la sua centralità futura dipenderà dalla capacità di mantenere insieme quattro fattori: qualità percepita, affidabilità dell’origine, sostenibilità reale e continuità dell’approvvigionamento.
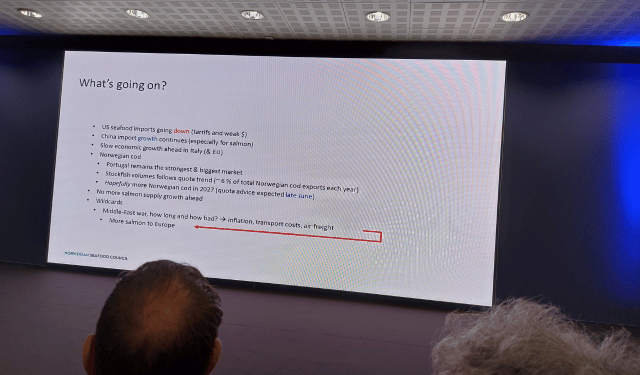
A questo si aggiunge una variabile internazionale sempre più rilevante. Il mercato italiano non vive isolato. La domanda cinese, le politiche commerciali statunitensi, l’andamento valutario, i costi logistici, le tensioni geopolitiche e la competizione tra mercati incidono sulla destinazione dei flussi e sulla disponibilità dei prodotti. Anche il pesce che arriva stabilmente sulle tavole italiane è parte di una geografia globale del valore, nella quale ogni equilibrio può cambiare rapidamente.
Per una filiera matura, questo impone un salto di lettura. Non basta sapere quanto cresce una categoria o quale prodotto performa meglio in un canale. Occorre capire perché cresce, quali vincoli produttivi la accompagnano, quale ruolo gioca nella distribuzione, quale percezione genera nel consumatore e quali fattori esterni possono modificarne il posizionamento.
È su questo terreno che il rapporto tra Norvegia e Italia diventa particolarmente interessante. Il seafood norvegese non entra nel mercato italiano come elemento estraneo, ma come materia prima che l’Italia ha saputo integrare, trasformare, cucinare, distribuire e reinterpretare. Il salmone parla ormai il linguaggio della modernità alimentare. Il merluzzo continua a parlare quello della tradizione, ma attraverso forme commerciali sempre più contemporanee.
Da Tuttofood 2026 emerge quindi una indicazione chiara: il valore del seafood non si misura più soltanto in volumi o fatturato, ma nella capacità di stare dentro mercati più complessi, consumatori più selettivi e filiere più esposte a vincoli ambientali, economici e geopolitici.
Il Norwegian Seafood Council ha portato al centro del confronto dati, scenari e prospettive. Pesceinrete, dal proprio osservatorio verticale sulla filiera ittica, ha letto in questo appuntamento un segnale più ampio: il futuro del rapporto tra seafood norvegese e mercato italiano si giocherà sulla capacità di trasformare origine, qualità e sostenibilità in valore stabile per distribuzione, trasformazione, ristorazione e consumo finale.
La presenza di Pesceinrete al seminario conferma l’importanza di presidiare i luoghi in cui il settore costruisce conoscenza, relazioni e visione. Appuntamenti come quello promosso dal Norwegian Seafood Council non sono soltanto occasioni di cronaca, ma strumenti per interpretare i cambiamenti che incidono concretamente sulle imprese, sui mercati e sui consumatori.
La Norvegia resta uno dei partner più rilevanti per il mercato ittico italiano. L’Italia, dal canto suo, si conferma un mercato capace di riconoscere valore al prodotto, ma anche di chiedere continuità, servizio, chiarezza e coerenza. È dentro questo equilibrio che si definirà la prossima fase del dialogo tra i mari del Nord e la tavola italiana.