Overseas


Nel primo semestre 2026 la Norvegia ha esportato prodotti ittici per 84,5 miliardi di corone norvegesi, l’1% in meno rispetto allo stesso periodo del 2025. Il calo è contenuto, ma il dato racconta una trasformazione profonda: il salmone cresce nei volumi ma perde spinta sui prezzi, la pesca selvaggia soffre quote più basse e minore disponibilità di materia prima, mentre la Cina supera gli Stati Uniti e diventa il secondo mercato dell’export norvegese.

La Norvegia chiude il primo semestre 2026 con un arretramento minimo dell’export ittico. Ma dentro quel -1% c’è molto più di una flessione statistica. C’è un settore che resta forte, ma che entra in una fase meno lineare, condizionata da quote ridotte, tensioni geopolitiche, costi logistici più alti, dazi sul mercato statunitense e da un effetto cambio meno favorevole rispetto allo scorso anno.
Il valore complessivo delle esportazioni si ferma a 84,5 miliardi di corone norvegesi, 669 milioni in meno rispetto alla prima metà del 2025. Il numero conferma la solidità dell’industria norvegese, ma segnala anche un cambio di equilibrio. La domanda internazionale resta alta, soprattutto per il salmone, ma il mercato non assorbe più allo stesso modo volumi, prezzi e incertezze commerciali.
Il salmone resta il motore, ma cambia il quadro
Il salmone continua a essere il cuore dell’export ittico norvegese. Nei primi sei mesi dell’anno la Norvegia ne ha esportate 655.598 tonnellate, per un valore di 58 miliardi di corone norvegesi. Da solo rappresenta il 69% del valore totale delle esportazioni ittiche del Paese.
La produzione ha raggiunto livelli record per un primo semestre e i volumi esportati sono cresciuti dell’8%. Eppure il valore aumenta appena dell’1%. È qui che il dato diventa davvero interessante: la Norvegia vende più salmone, ma lo vende in un mercato meno generoso.
A incidere sono soprattutto tre fattori: maggiore disponibilità di prodotto, rafforzamento della corona norvegese rispetto a euro e dollaro, e pressione commerciale legata ai dazi verso gli Stati Uniti. La conseguenza è un prezzo medio del salmone fresco intero più basso rispetto agli ultimi anni. Non è una crisi del prodotto. È il segnale che anche il segmento più forte dell’ittico norvegese non è immune dalle tensioni del mercato globale.
Polonia e Cina ridisegnano le rotte dell’export
La nuova geografia commerciale è uno degli elementi più rilevanti del semestre. La Polonia si conferma primo mercato per valore, con 10,1 miliardi di corone norvegesi e una crescita del 32%. La Cina sale a 7,4 miliardi, con un aumento del 31%, e supera gli Stati Uniti, scesi a 6,3 miliardi dopo un calo del 28%.
La Polonia continua a svolgere una doppia funzione: mercato di consumo e piattaforma europea di trasformazione. Sempre più prodotto arriva direttamente nel Paese, dove cresce anche la domanda interna di salmone fresco e affumicato. Allo stesso tempo, l’industria polacca rafforza il proprio ruolo nella riesportazione di prodotti trasformati verso altri mercati europei.
La Cina rappresenta invece il fronte più dinamico. Nel salmone è ormai il secondo mercato della Norvegia dopo la Polonia. La crescita è sostenuta dalla distribuzione moderna, dalle piattaforme digitali e dall’allargamento dei consumi anche alle città cinesi più piccole. Non è più soltanto un mercato emergente per il salmone norvegese: sta diventando un mercato centrale.
Gli Stati Uniti diventano il punto più fragile
Il dato statunitense pesa sull’intero semestre. Le esportazioni ittiche norvegesi verso gli USA calano di 2,4 miliardi di corone norvegesi, pari al 28%. È una contrazione netta, soprattutto perché arriva dopo anni di crescita e colpisce alcune categorie strategiche: salmone, trota, granchio reale e granchio delle nevi.
Il problema è particolarmente sensibile per i filetti di salmone. Gli Stati Uniti restano il principale mercato per i filetti norvegesi, ma nel primo semestre il valore dei filetti freschi esportati verso gli USA è diminuito del 38%, mentre quello dei filetti congelati è sceso del 32%.
La questione tariffaria, quindi, non riguarda solo i flussi commerciali. Tocca direttamente l’industria di trasformazione, la destinazione del prodotto lavorato e la capacità della Norvegia di difendere valore nei segmenti a maggiore specializzazione. La crescita in altri mercati non è bastata a compensare il calo statunitense.
La pesca selvaggia paga il prezzo delle quote
Se l’acquacoltura tiene, la pesca mostra una pressione più evidente. Nel primo semestre l’acquacoltura rappresenta il 73% del valore totale dell’export ittico norvegese, con 61,9 miliardi di corone norvegesi e volumi in crescita del 6,5%. La pesca, invece, genera 22,6 miliardi, con volumi in calo del 10,1% e valore in flessione del 3%.
Il nodo è la materia prima. Le riduzioni delle quote per specie come merluzzo, granchio reale e sgombro sono necessarie per la gestione degli stock, ma producono effetti immediati sull’industria. Meno prodotto disponibile significa più competizione tra trasformatori, prezzi più alti e minore capacità di servire alcuni mercati storici.
Il merluzzo è il caso più evidente. Il fresco cala del 20% in volume, il congelato del 35%. Per il merluzzo congelato, i volumi esportati sono i più bassi degli ultimi 35 anni, mentre il prezzo medio del merluzzo intero congelato supera per la prima volta le 100 corone norvegesi al chilo in un semestre.
Anche i prodotti tradizionali da merluzzo risentono della stessa dinamica. Il clipfish scende del 32% in volume, il pesce salato del 27%. Il Portogallo, mercato storico per il baccalà, riduce gli acquisti sotto il peso dell’aumento dei prezzi e della minore disponibilità. Lo stoccafisso regge meglio sul valore, ma perde comunque il 7% in volume. L’Italia resta il principale mercato per lo stoccafisso di merluzzo e compare anche tra i primi dieci mercati complessivi dell’export ittico norvegese, con 3,5 miliardi di corone norvegesi e una flessione dell’1%.
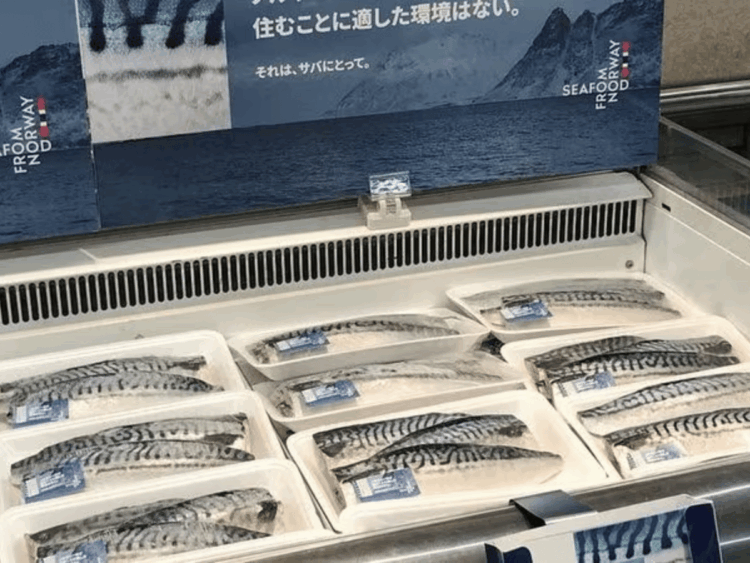
Il quadro è diverso per le specie pelagiche. Le aringhe segnano un nuovo record semestrale, con 2,6 miliardi di corone norvegesi e volumi in crescita del 40%. Lo sgombro, invece, vive una situazione opposta: quote ridotte, volumi dimezzati e prezzi molto alti, con primi segnali di resistenza nei mercati finali.
Il primo semestre norvegese racconta dunque un settore ancora forte, ma meno protetto dalle variabili esterne. La domanda globale di prodotti ittici resta robusta, ma non basta più da sola a garantire crescita. Oggi contano accesso alla materia prima, logistica, dazi, cambio, capacità di trasformazione e rapidità nel seguire i mercati che si muovono.
La Norvegia rimane una potenza dell’ittico mondiale. Ma il dato del semestre dice che anche i sistemi più solidi devono ripensare le proprie rotte quando cambiano le condizioni del mare, dei mercati e della politica commerciale.